Geldzorgen stoppen niet bij de kantoordeur: hoe ver ga je als werkgever met financiële hulp?
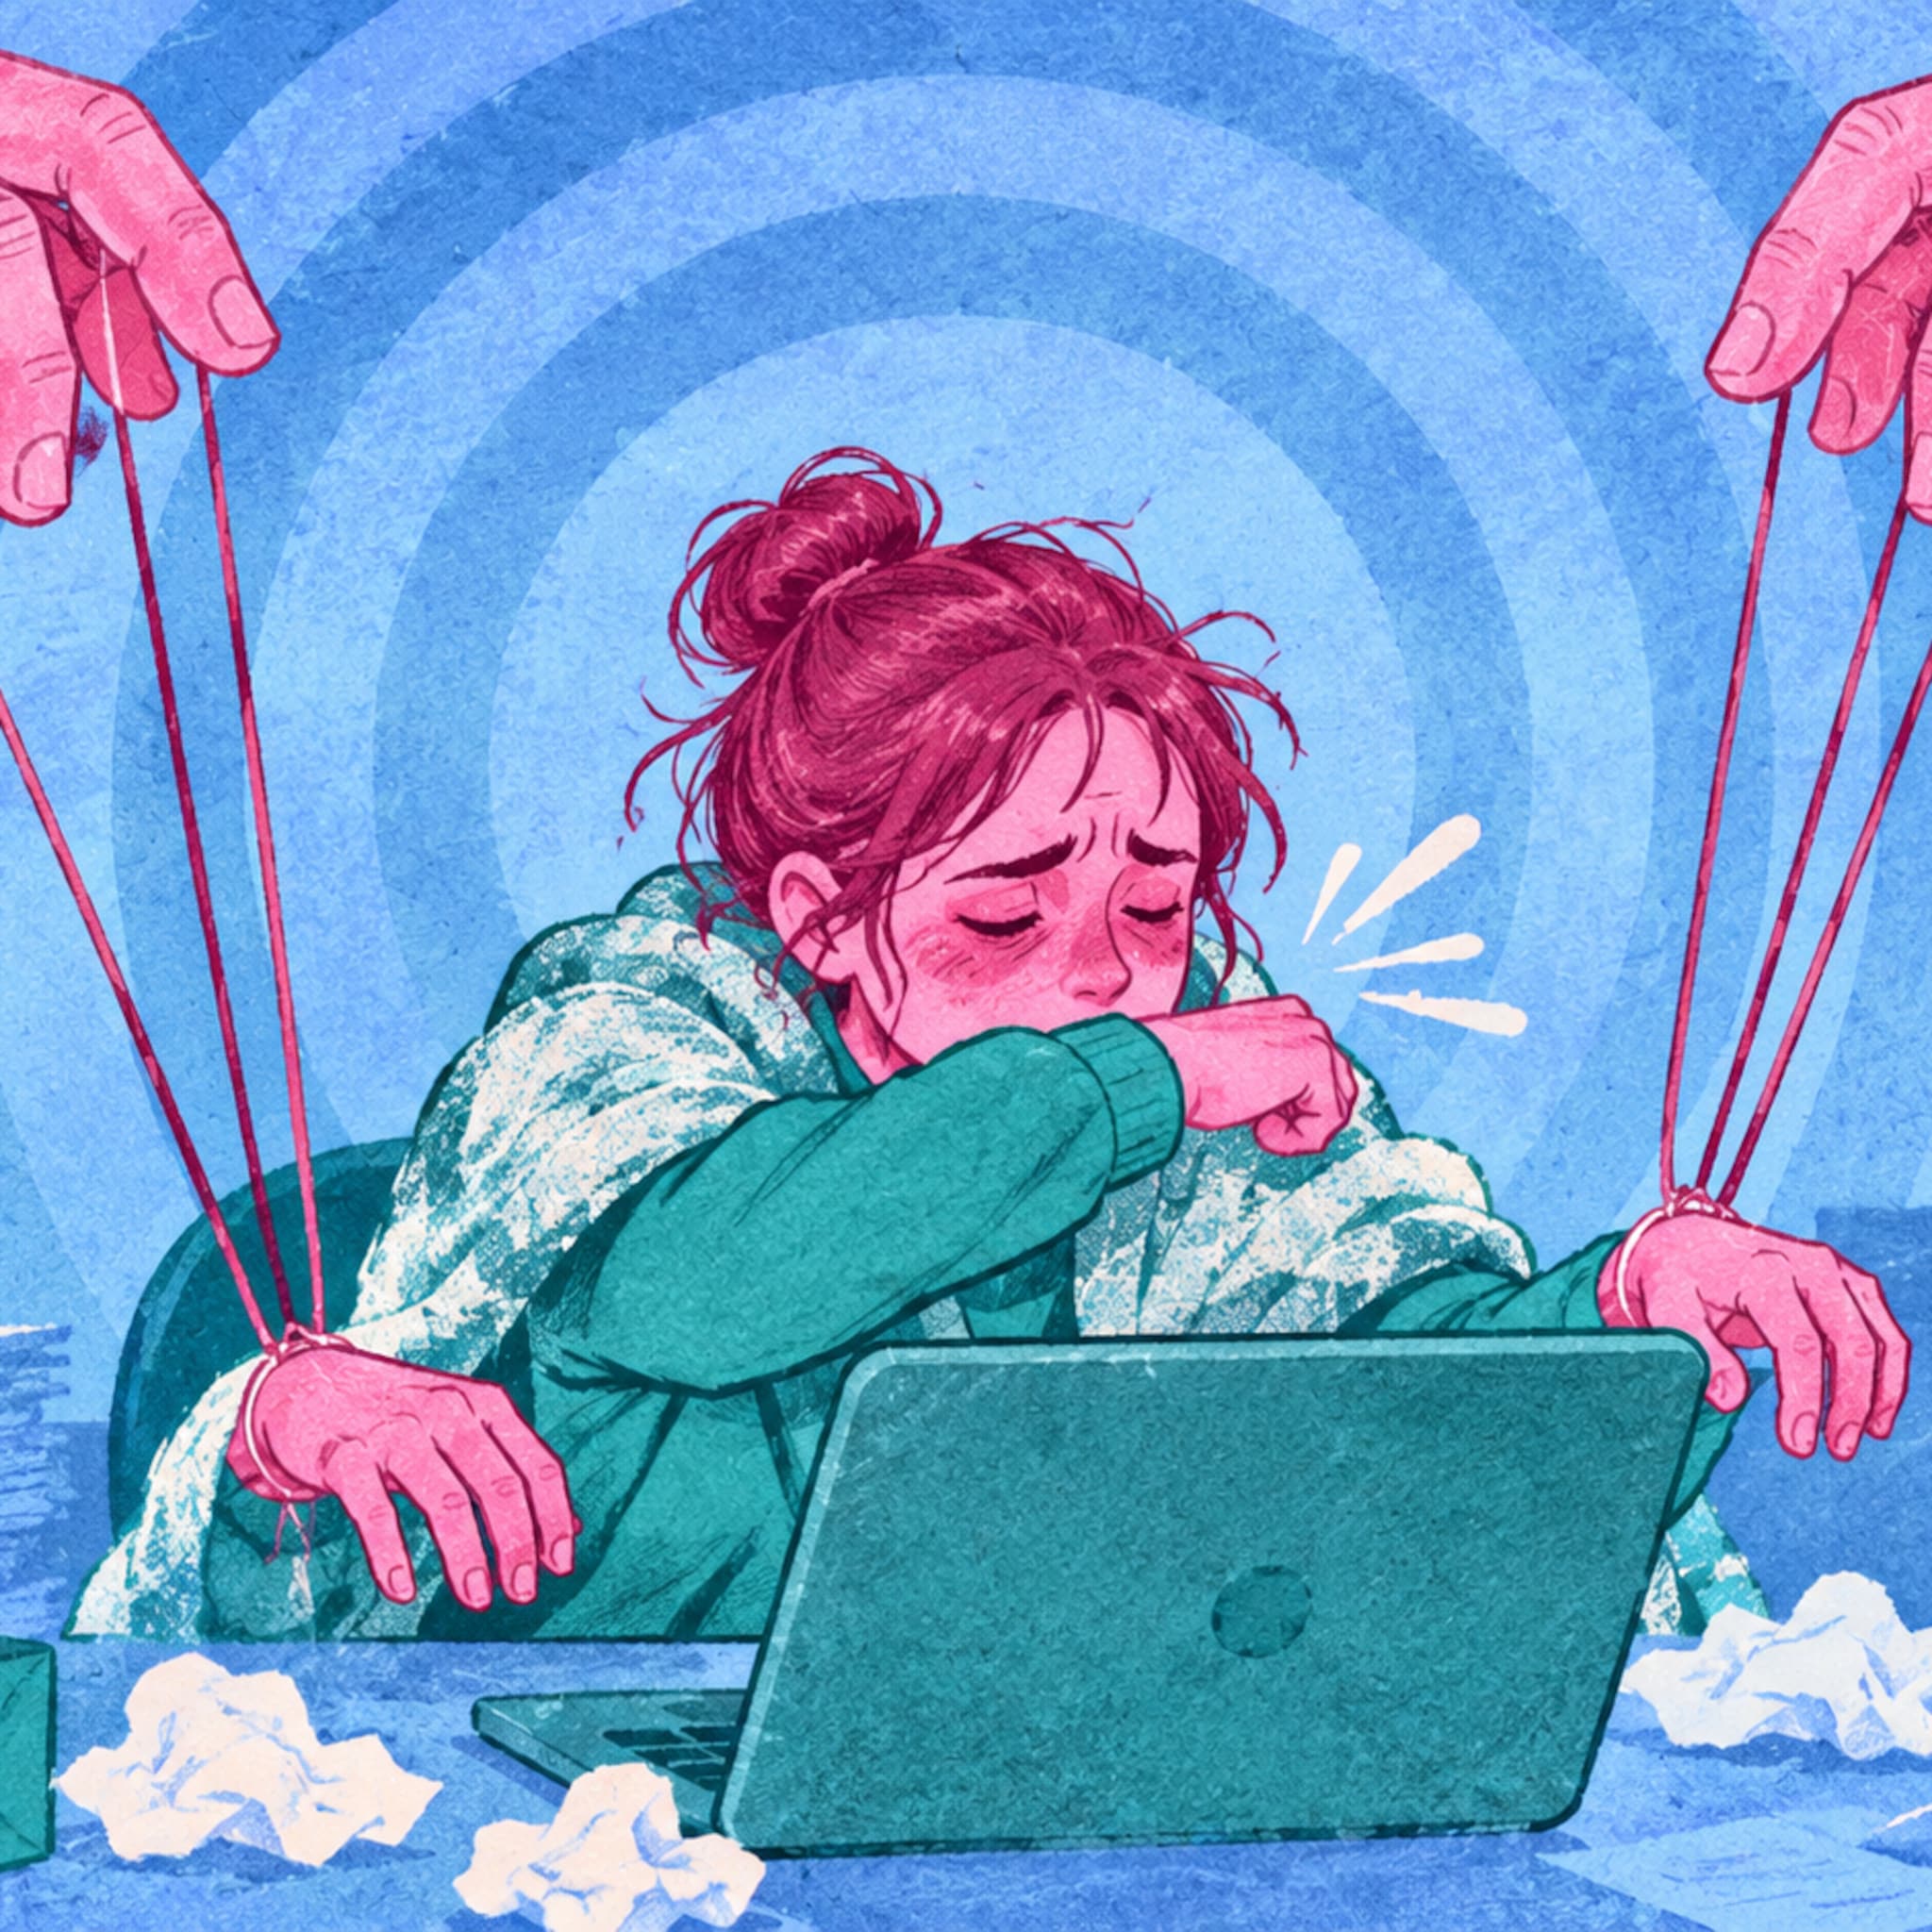
Een budgetcoach, hulp bij schulden of eerdere toegang tot salaris: werkgevers bemoeien zich steeds nadrukkelijker met de portemonnee van hun medewerkers. Bij Flanderijn ontdekten ze dat ook mensen die dagelijks met betalingsproblemen werken zelf hulp nodig kunnen hebben.
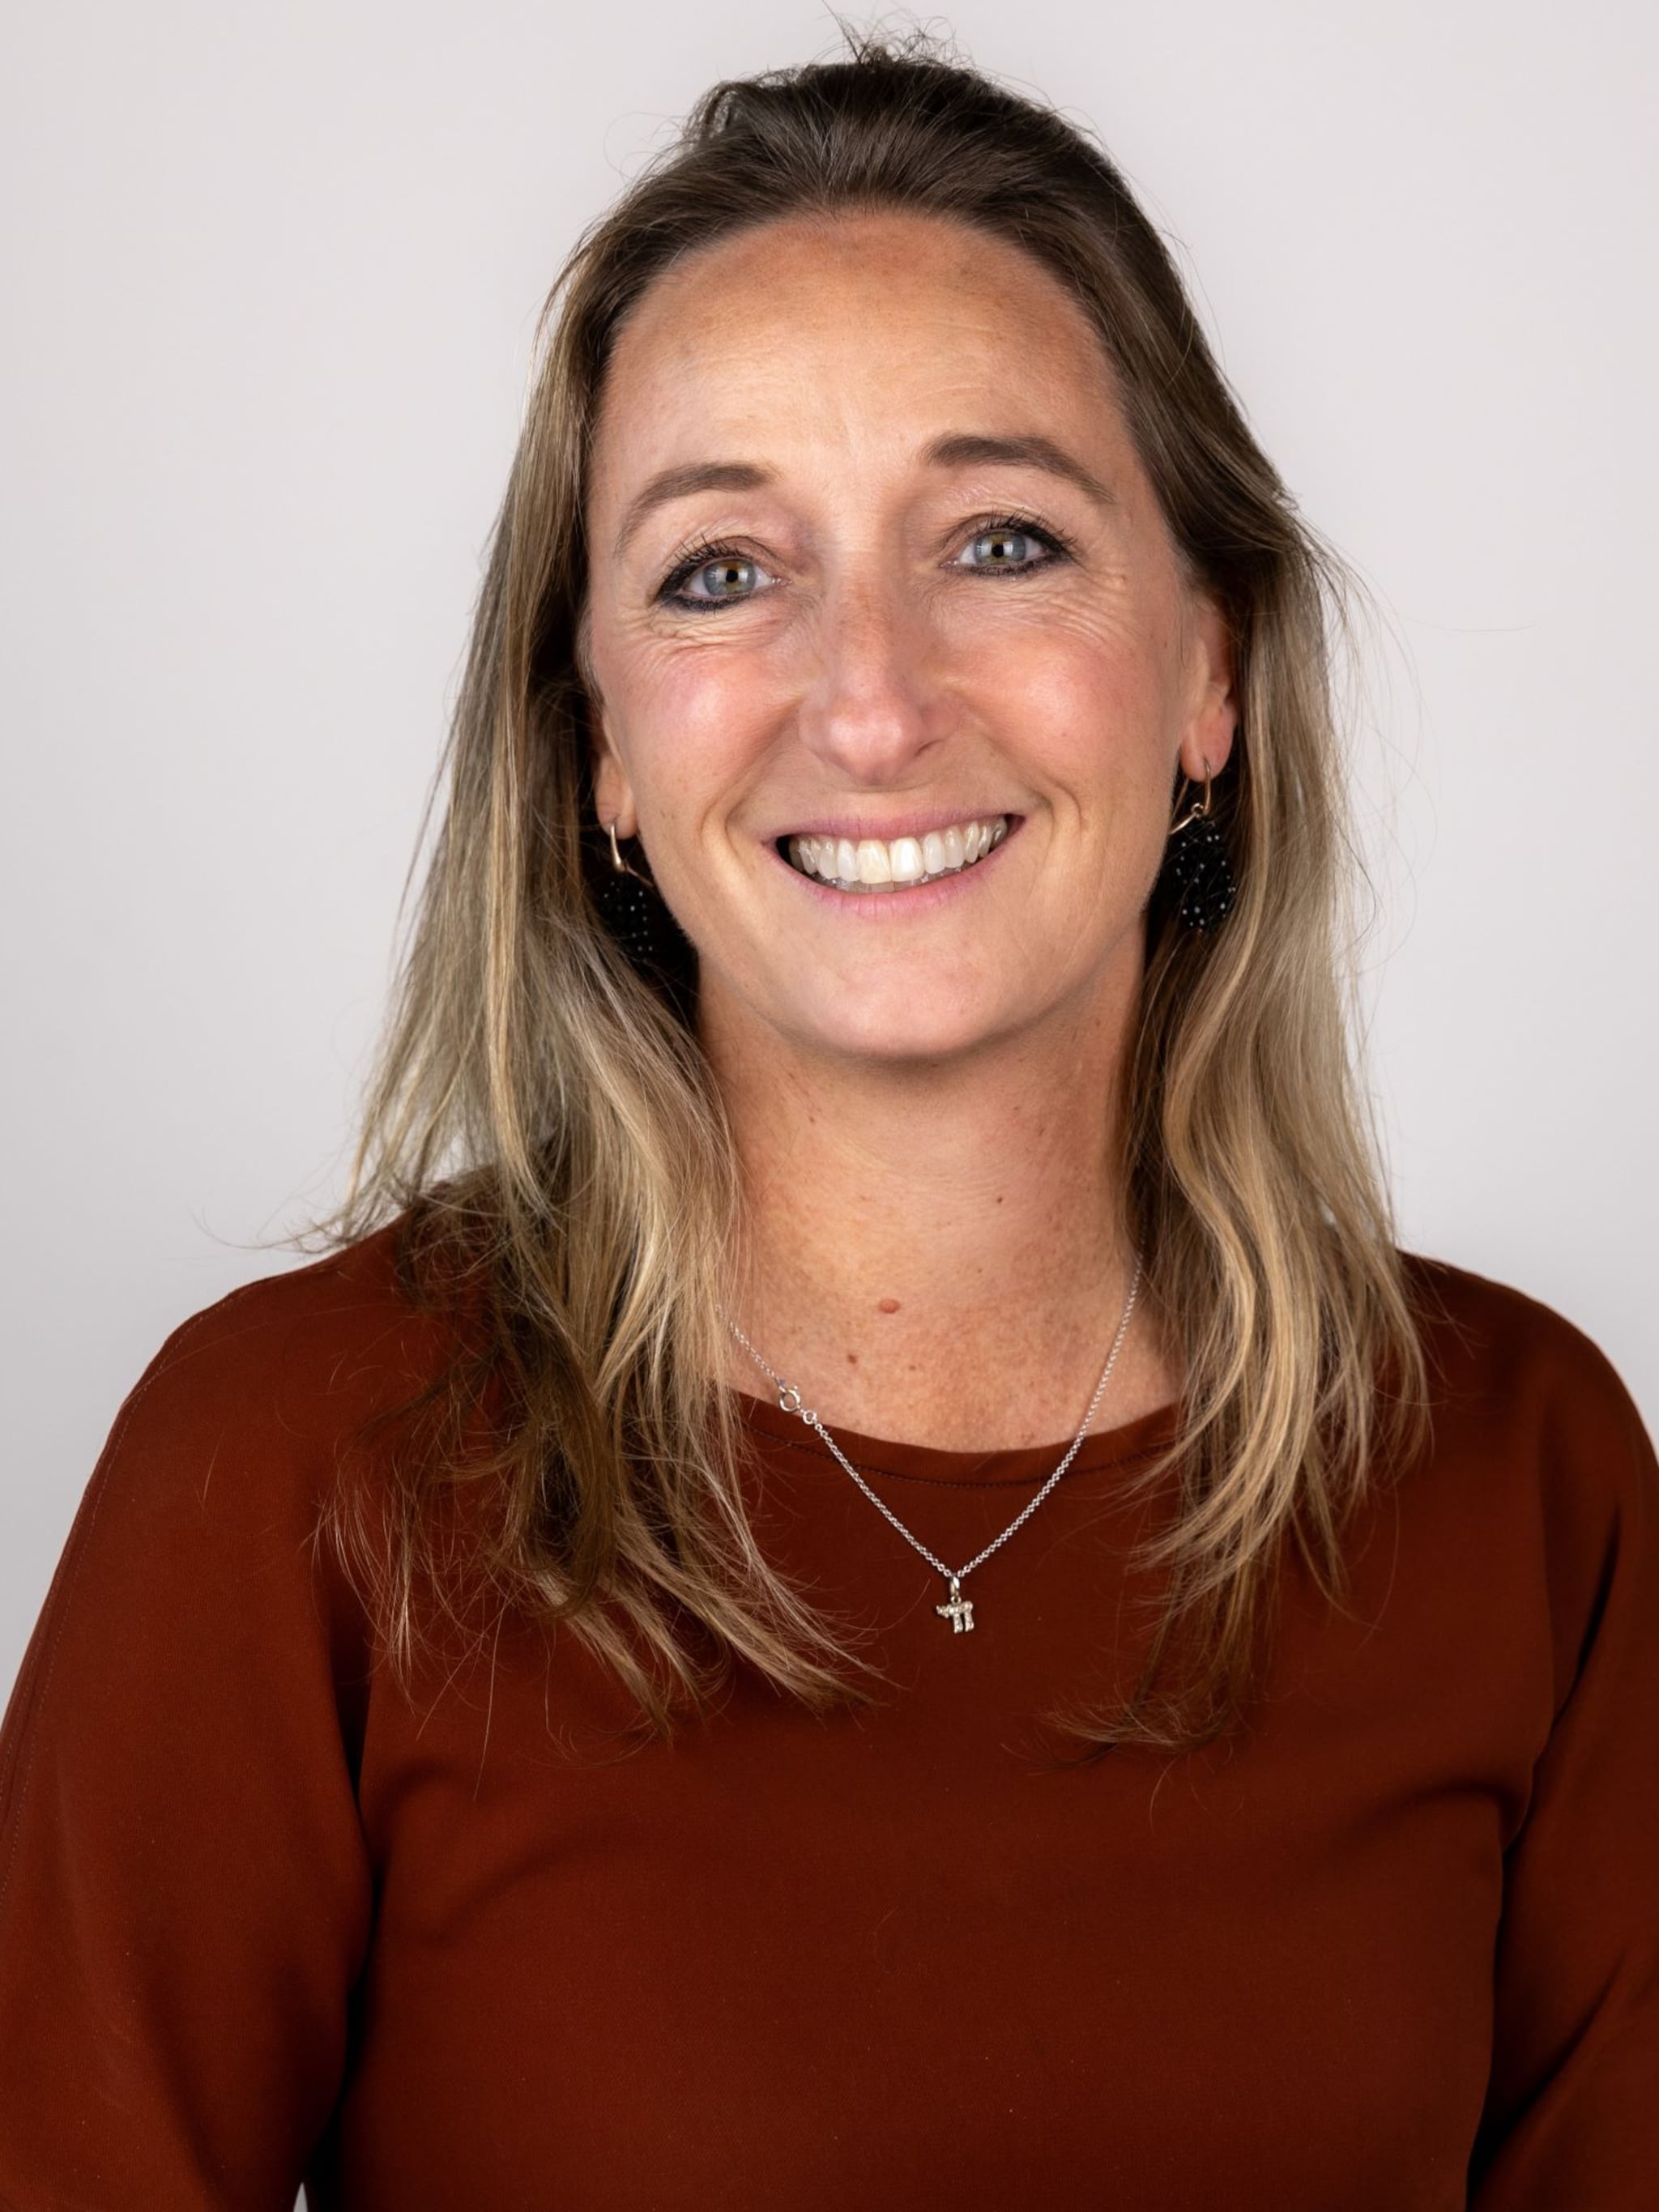
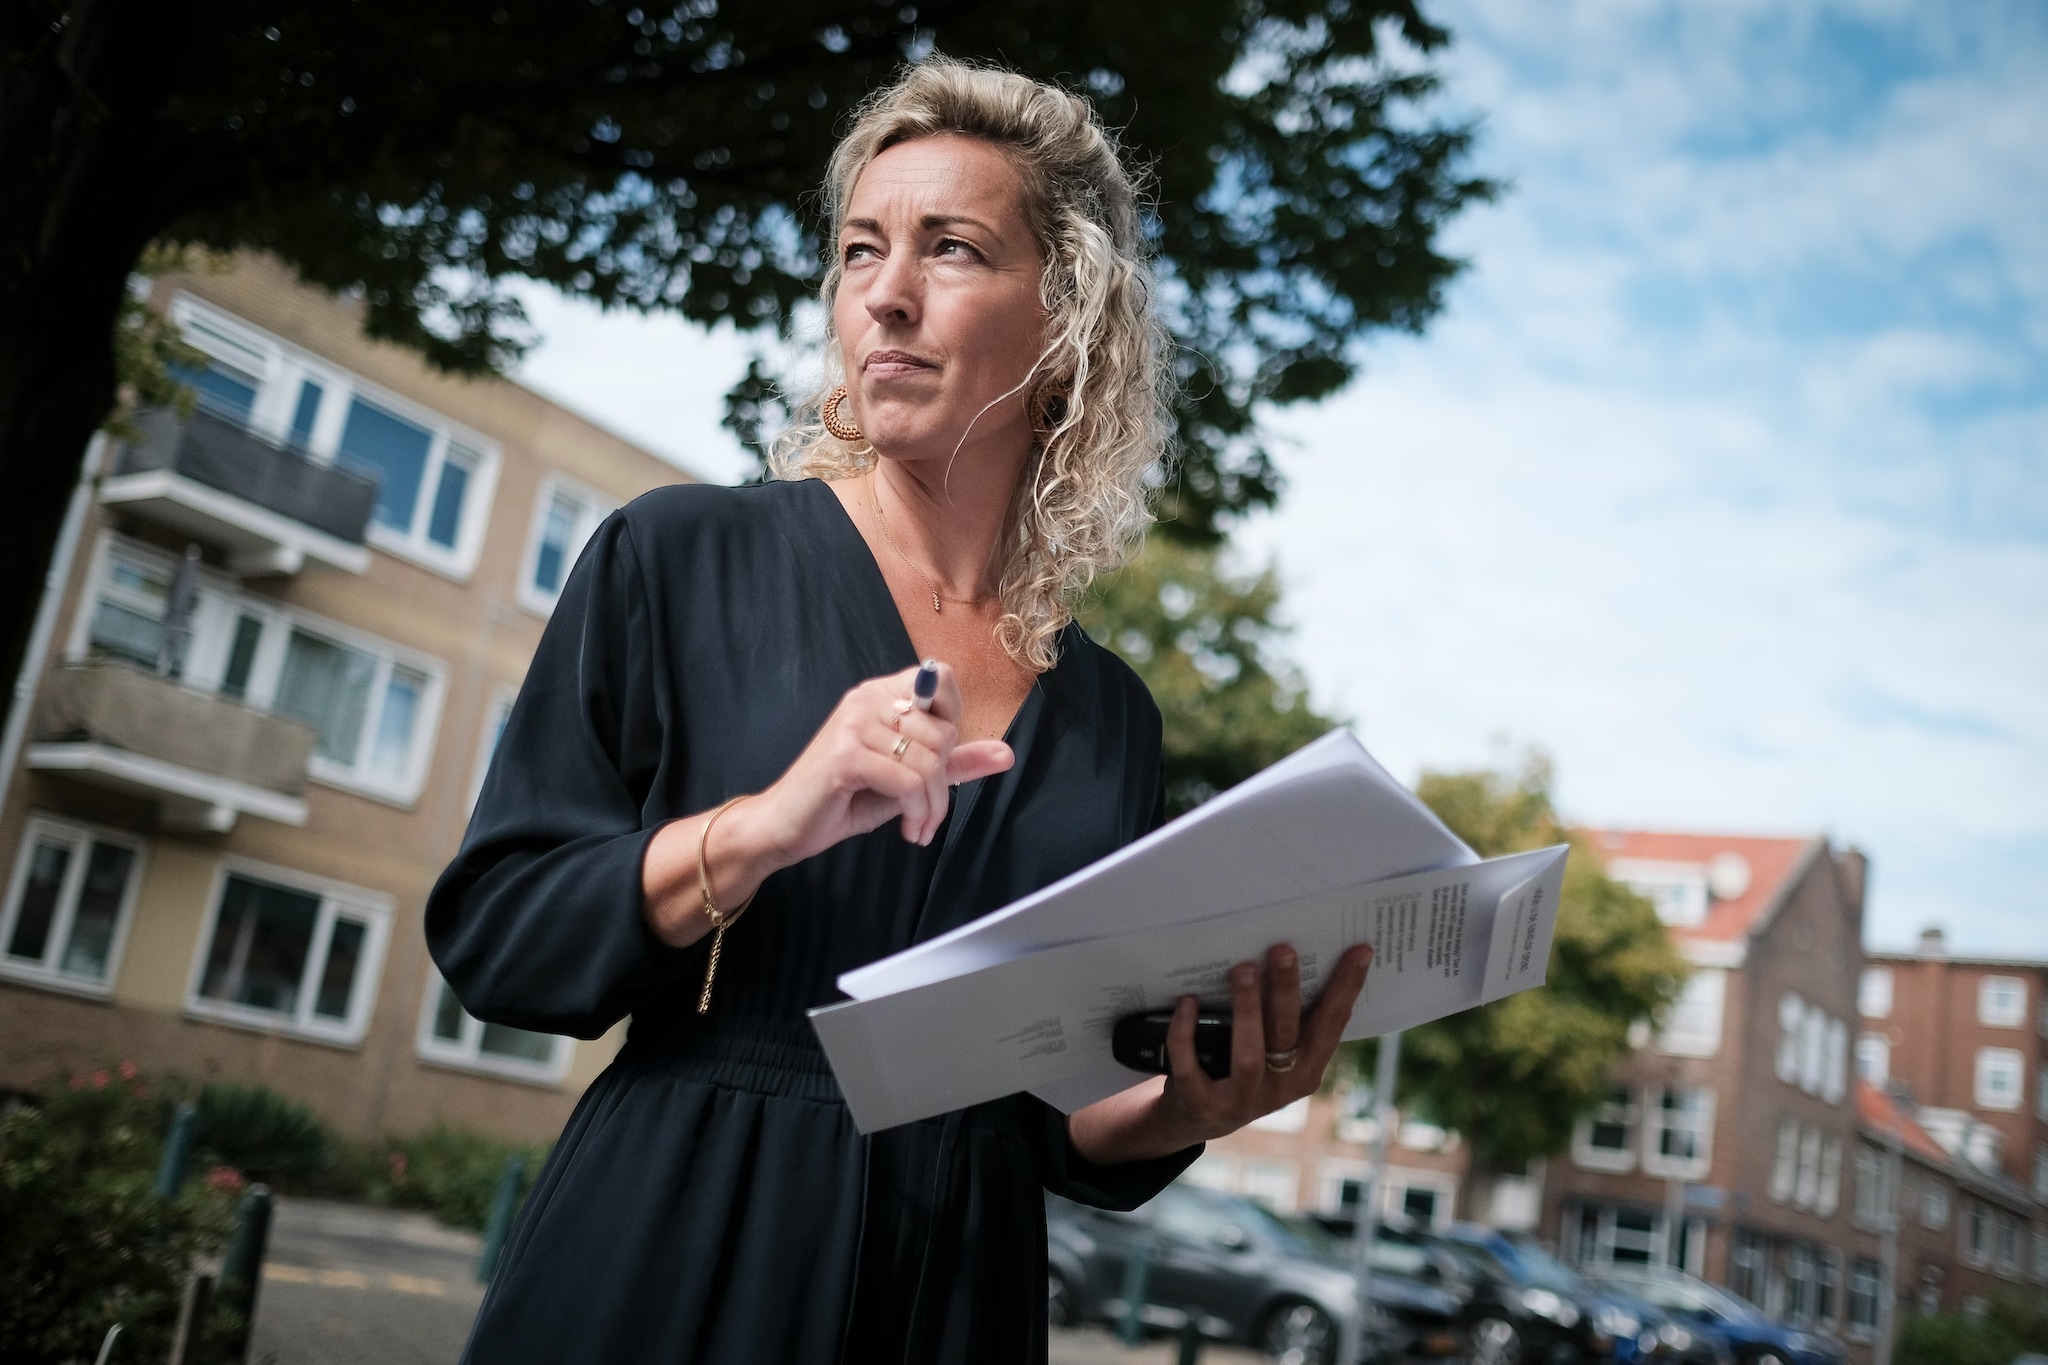
Een opdrachtgever reed een keer mee op een deurwaardersroute met Marieke Boon. Of er nog blinde vlekken waren, wilde hij weten. Boon: „Ik vroeg hoeveel medewerkers hij had. Ruim duizend. En hoe zat het met hún geldzorgen? Een confronterende vraag. Toch duurde het ook bij mij even voordat ik die vraag op onze eigen organisatie betrok.”
“Het is naïef om te denken dat geldzorgen aan onze medewerkers voorbijgaan”
Marieke Boon Flanderijn
Boon is van huis uit deurwaarder en inmiddels projectmanager sociale innovatie bij incasso- en gerechtsdeurwaardersorganisatie Flanderijn. Daar werken 650 tot 700 mensen. „Het is naïef om te denken dat geldzorgen aan onze medewerkers voorbijgaan. Dat erkennen was best spannend: medewerkers worden geacht klanten over betalingen te adviseren, terwijl sommigen zelf de eindjes niet aan elkaar kunnen knopen. Er was angst voor het idee dat het bij de loodgieter het hardst lekt, maar juist als loodgieter moet je goed voor je eigen leidingen zorgen.”
Eerst in de spiegel kijken
De ervaring van Flanderijn raakt aan een bredere leiderschapsvraag: waar eindigt de verantwoordelijkheid van de werkgever? Salaris betalen is één ding. Medewerkers ondersteunen bij financiële problemen betekent dat een organisatie zich ook op terrein begeeft dat zij misschien liever privé houden. Flanderijn begon met kennis verzamelen, onder meer in een leernetwerk van de Hogeschool Utrecht.
Boon is ook betrokken bij een werkgroep van Stichting Financieel Gezond Nederland, waar organisaties ervaringen delen. Een nulmeting via het Nibud onder de eigen medewerkers bevestigde vervolgens dat een ondersteuningsprogramma wenselijk was. Die uitkomst hielp om intern draagvlak te krijgen.
Dat laatste is essentieel, zegt Boon. Wat bij haar begon, moest door de organisatie worden overgenomen. „Ik zag al gauw dat als het mijn kindje bleef, het ook mijn hobby zou blijven.” Inmiddels dragen HR, trainers, communicatie en directie het programma bij Flanderijn. Boons advies: begin klein. „Een uitgebreid aanbod kan juist keuzestress opleveren. Bepaal welke kennis je zelf hebt, welke hulp je extern nodig hebt en hoe medewerkers die vinden.”
Lees ook: Flink salaris en toch geldproblemen: en dan?
QR-code achter de toiletdeur
Een ondersteuningsprogramma aanbieden betekent nog niet dat medewerkers aankloppen. Schaamte zit in de weg, zeker op een deurwaarderskantoor. Daarom communiceert Flanderijn op verschillende momenten over ondersteuning: rond de feestmaanden, het vakantiegeld en na de vakantie. „Tijdens de sterke stijging van de energiekosten kregen medewerkers een brief thuis. En aan de binnenkant van toiletdeuren hangen posters met een QR-code. Daar kunnen medewerkers even rustig alleen informatie bekijken.”
Via de externe partij zijn budgetcoaches en een gratis advieslijn beschikbaar. Medewerkers kunnen zich rechtstreeks melden; Flanderijn betaalt de begeleiding en ontvangt uitsluitend geanonimiseerde kwartaaloverzichten.
Toch is een poster niet voldoende. „Het persoonlijke gesprek is uiteindelijk doorslaggevend: die uitgestoken hand pak je veel makkelijker aan dan dat je zelf je hand moet uitsteken.”
Leidinggevenden volgen daarom workshops en webinars om het hulpaanbod te leren kennen en om signalen te herkennen. „Denk aan verzoeken om voorschotten, vaker verzuim, iemand die opeens niet meer meegaat lunchen of een informatieverzoek van een gerechtsdeurwaarder over loonbeslag. Ook levensgebeurtenissen verdienen aandacht: een scheiding of ziekte, maar net zo goed de geboorte van een eerste kind. Zulke veranderingen kunnen financieel ingrijpend zijn.”
Geen verwijten maken
Juist bij die persoonlijke benadering ligt de grens tussen belangstelling en bemoeienis dichtbij. Voor Boon zijn toon en vrijblijvendheid bepalend. „Met een veroordelend gesprek sluit je de deur. Een medewerker moet hulp kunnen weigeren.” Dat betekent niet dat een leidinggevende het onderwerp daarna nooit meer mag aanraken, voegt ze toe. „Een week later opnieuw hulp aanbieden klinkt als bemoeienis. Maar drie maanden later vragen hoe het gaat en of je nog eens kunt meedenken, is prima. Herhaling kan helpen, zolang verwijten en druk achterwege blijven.”
De externe begeleiding biedt bovendien afstand tot de werkgever. Flanderijn krijgt geen terugkoppeling op persoonsniveau. Dat moet de vrees verkleinen dat openheid over geldzorgen gevolgen heeft voor een beoordeling of promotie. Ook Boon moest haar eigen rol begrenzen. Als vertrouwenspersoon en begeleider van jongeren met schulden dacht ze aanvankelijk collega's zelf te kunnen helpen.
Daar kwam ze van terug. „Ik vond het niet zuiver om de rol van vertrouwenspersoon en hulpverlener te combineren. Een eerste gesprek kan intern, maar de financiële situatie uitpluizen en een plan maken hoort bij een onafhankelijke professional. Je moet je realiseren dat je leidinggevende bent en geen hulpverlener.”
“Volgens ons eigen onderzoek vindt 35 procent van de werknemers maandelijkse uitbetaling niet meer bij hun leven passen”
Jessica Pillow Deel
Lees ook: Een financieel fitte werkvloer? Met deze adviezen versterk je het vertrouwen binnen je team
Flexibele betalingen
Werkgevers kunnen daarnaast kijken naar de inrichting van hun beloning. Jessica Pillow, Global Total Rewards Leader bij het HR- en payrollplatform Deel, ziet behoefte aan meer zeggenschap over het moment van uitbetaling. „Volgens ons eigen onderzoek vindt 35 procent van de werknemers maandelijkse uitbetaling niet meer bij hun leven passen. Onder 18- tot 34-jarigen is dat zelfs 46 procent.”
Maar eerder beschikken over verdiend geld is volgens Pillow geen oplossing op zich. „Als mensen eerder over hun geld kunnen beschikken, maar niet de middelen hebben om goed te plannen, kun je de stress juist vergroten in plaats van verminderen. Flexibiliteit vraagt dus ook inzicht in uitgaven, buffers en financiële mogelijkheden.”
Eerste stap kost weinig
Wat levert de aanpak bij Flanderijn op? Boon ziet dat medewerkers boven verwachting gebruikmaken van de hulp en makkelijker over geldproblemen praten. Een volgende meting moet aantonen of dit ook daadwerkelijk tot minder financiële kwetsbaarheid leidt.
Voor kleinere werkgevers hoeft een eerste stap weinig te kosten. Boon noemt Geldfit en de website Financieel fitte werknemers van het platform Wijzer in Geldzaken. „Ken daarnaast de hulp die aanwezig is in de woonplaats van je medewerkers. Een groot voorzieningenbudget is daarvoor niet nodig; aandacht en doorverwijzen zijn al een begin. Oprechte zorg en werkgeversbelang kunnen daarbij samengaan. Geldzorgen verdwijnen immers niet zodra iemand aan het werk gaat. Zorgen neem je mee naar het werk.”
Vijf tips voor businessleiders
- 1.
Begin compact: zorg voor een duidelijk hulpaanbod en draagvlak bij directie, HR en management.
- 2.
Maak hulp herhaaldelijk zichtbaar: combineer communicatie met een persoonlijk, oordeelvrij gesprek.
- 3.
Respecteer een nee: bied ondersteuning aan zonder druk uit te oefenen.
- 4.
Houd begeleiding onafhankelijk: laat financiële hulpverlening over aan professionals en bescherm vertrouwelijkheid.
- 5.
Ken de verwijsmogelijkheden: verdiep je in Geldfit, lokale schuldhulp en Financieel fitte werknemers.
Ontvang elke week het beste van BusinessWise in je mailbox. Schrijf je hier nu gratis in: