Astrid (Mijn Sofie) ziet werknemers met een goed salaris en koopwoning toch worstelen met geldzorgen
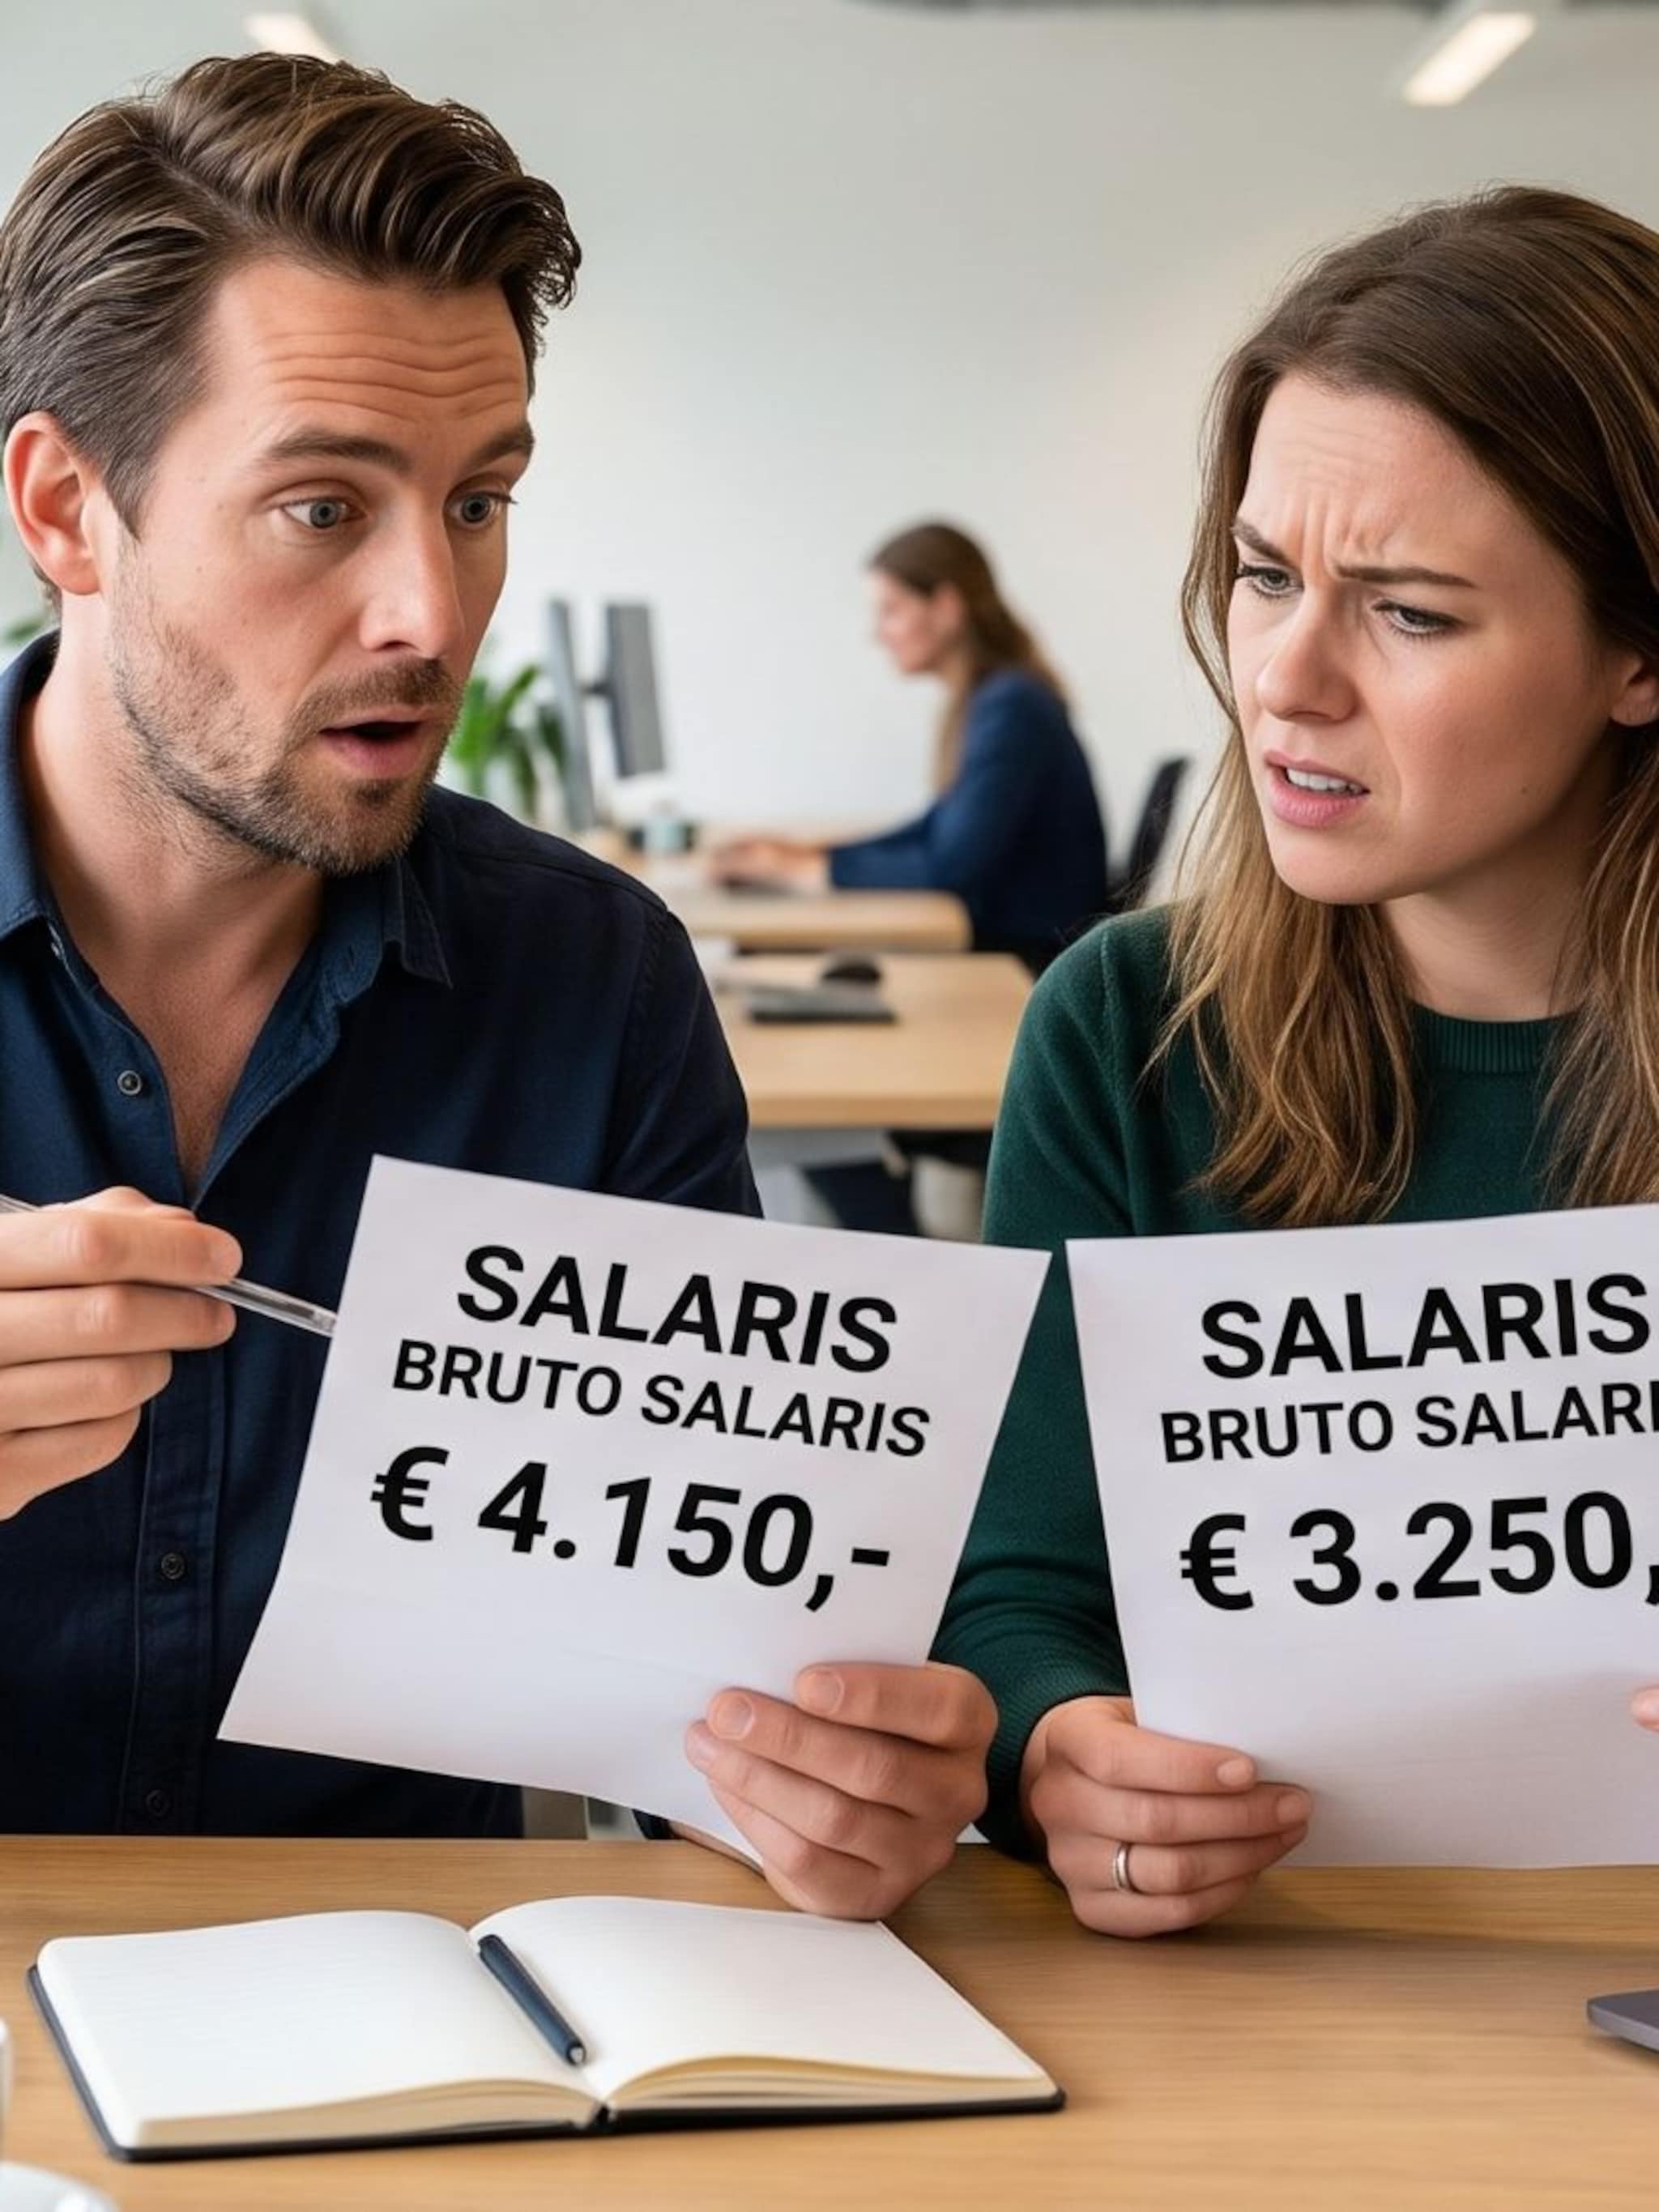
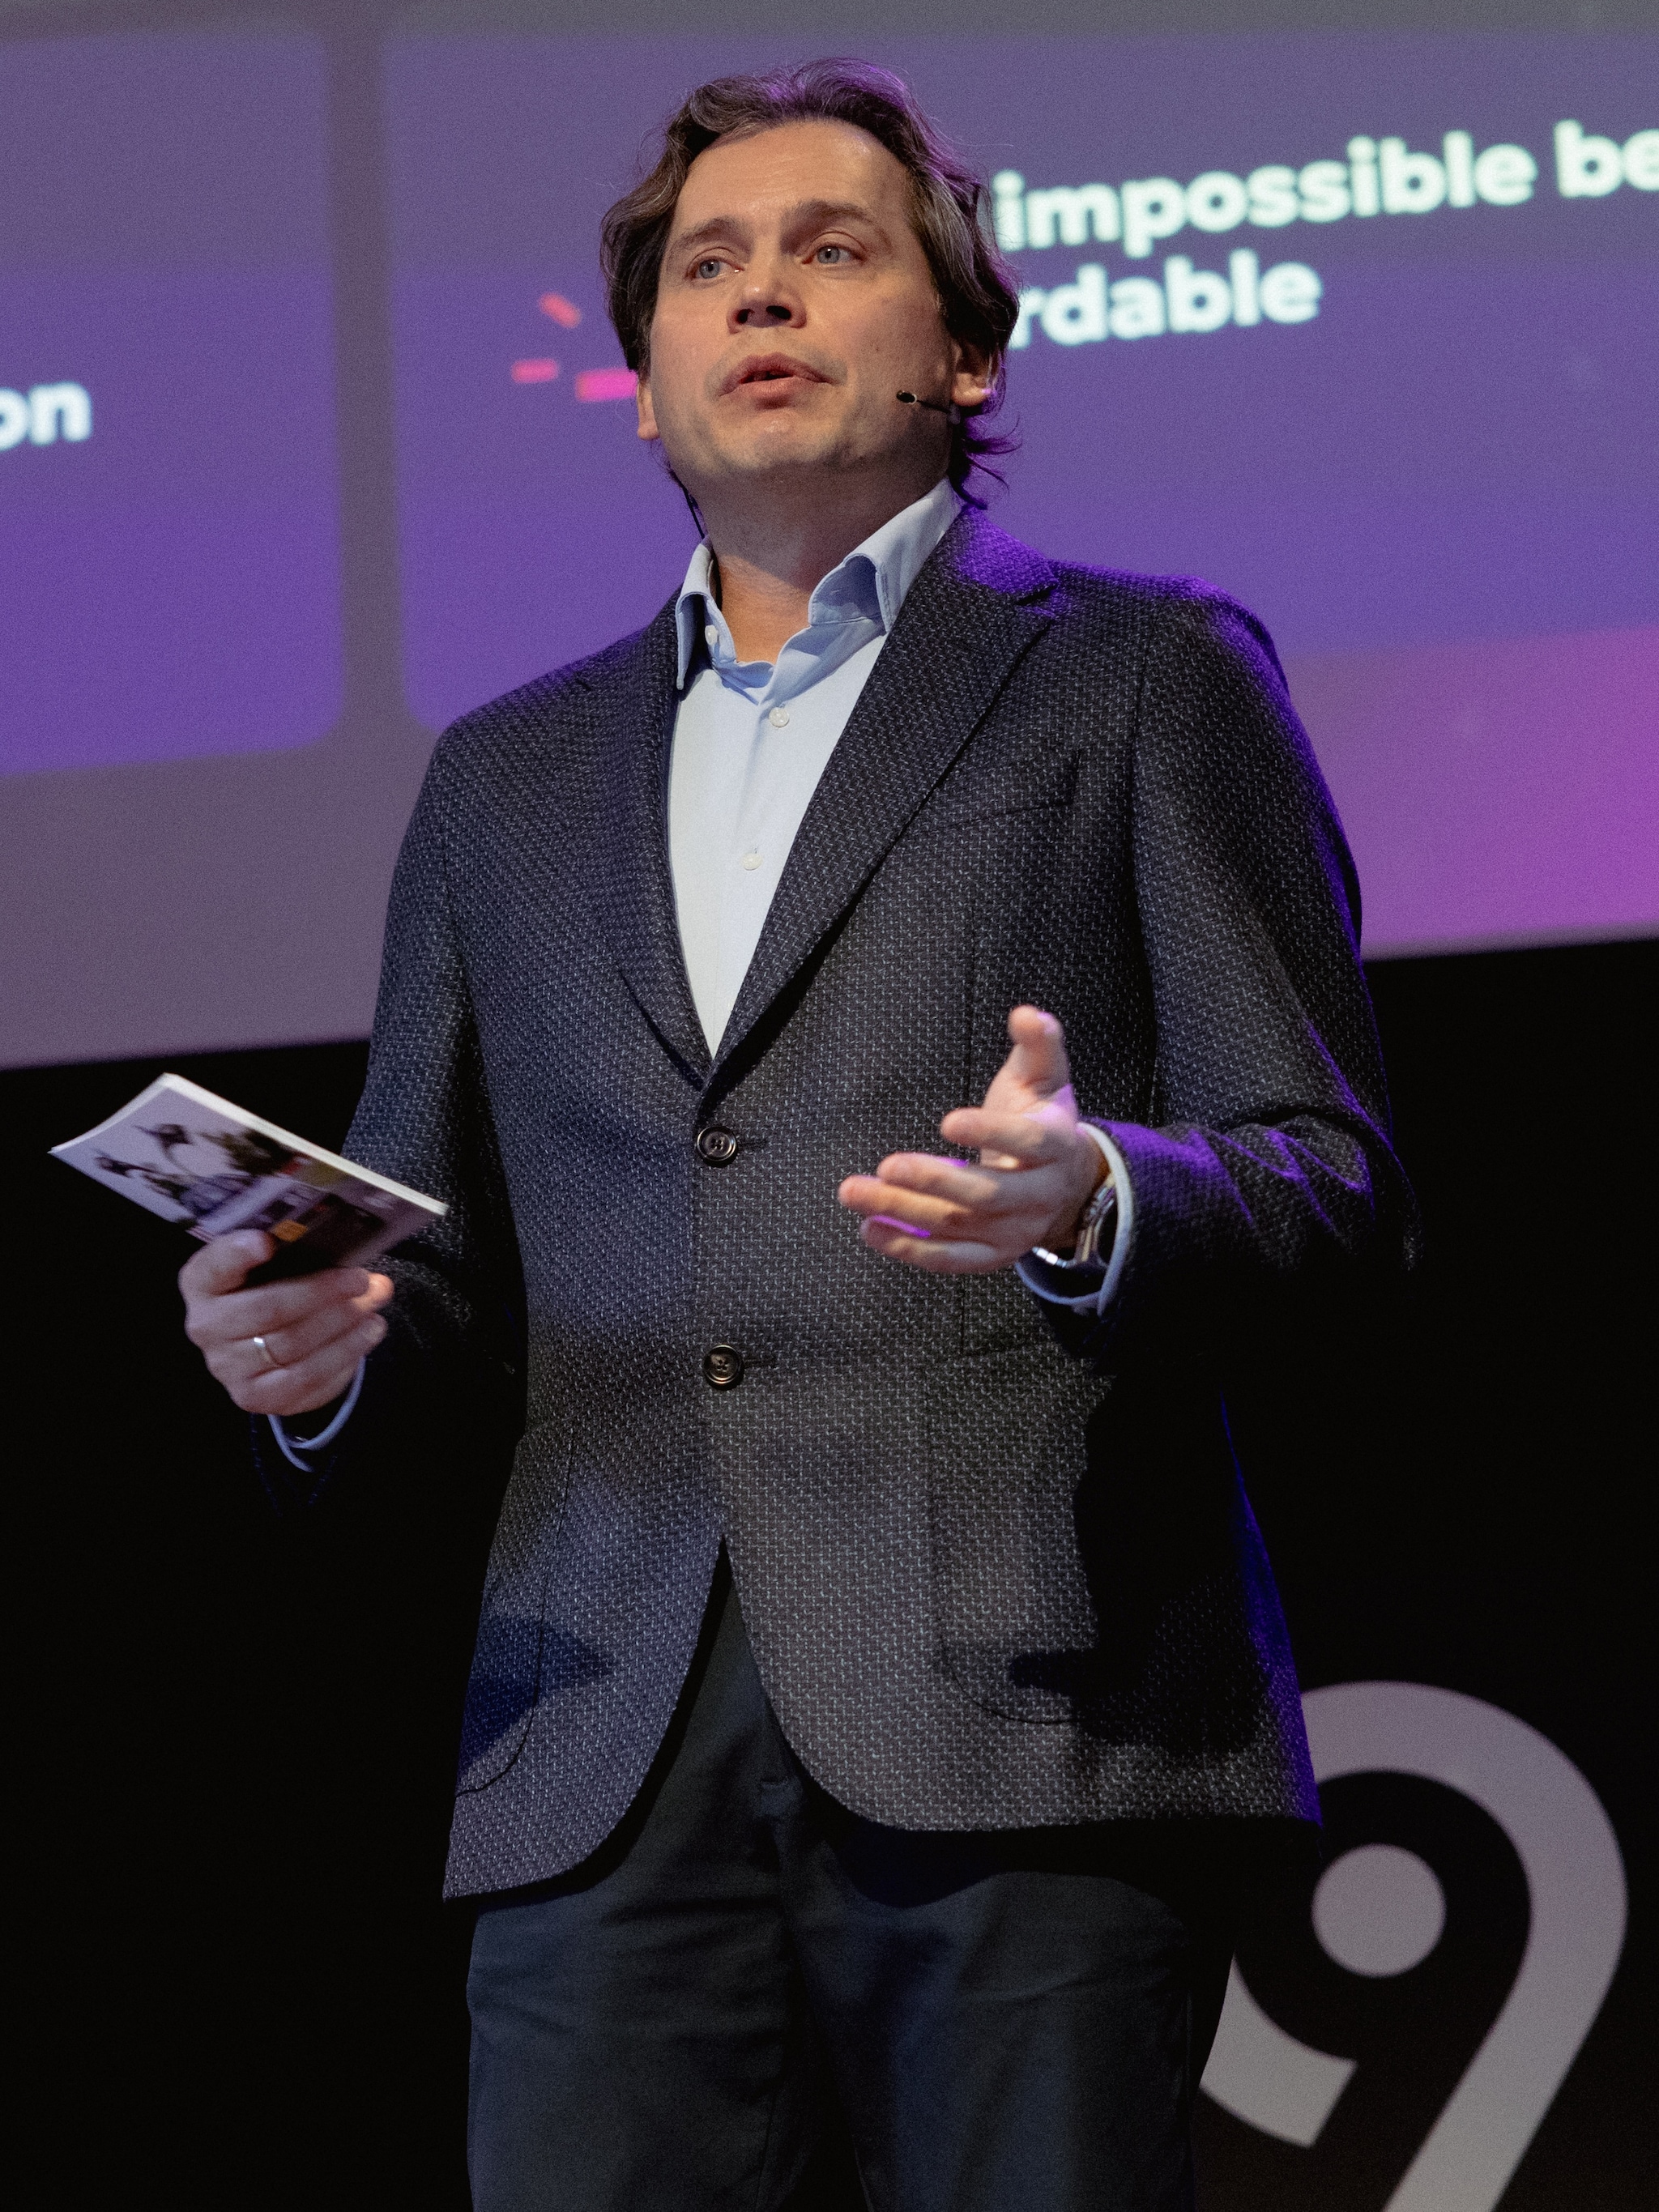
Een fiets van je keuzebudget of toch extra geld op je rekening? Werknemers moeten financiële knopen doorhakken, maar over geld praten op het werk blijft lastig. Dat moet anders, vindt Astrid Bruinsma Eggink, oprichter van Mijn Sofie. „Er wordt heel weinig over geld gepraat. Nog minder dan over mentale gezondheid.”
Een medewerker die om een voorschot vraagt, extra uren wil werken of vakantiegeld eerder wil ontvangen: achter zo’n verzoek kan meer schuilgaan dan alleen een praktische voorkeur. Volgens Bruinsma Eggink herkennen werkgevers niet altijd dat er mogelijk financiële zorgen spelen.
Met Mijn Sofie biedt zij werkgevers een programma voor financiële vitaliteit. Medewerkers kunnen workshops volgen, vragen stellen aan experts en via een app inzicht krijgen in hun geldzaken. Het gaat daarbij zowel om problemen als om plannen, van schulden aanpakken tot een huis kopen of je pensioen voorbereiden.
„Het gaat ook over de positieve kant. Dus: wat zijn je dromen? Hoe zorg je ervoor dat je ook later kan genieten?”
Een goed salaris en overwaarde, maar toch zorgen over geld
Bruinsma Eggink hoort regelmatig dat medewerkers met een goed salaris en een koopwoning financieel weinig te vrezen zouden hebben. Maar dat beeld is genuanceerd, zo legt ze uit.
Overwaarde betekent namelijk niet dat er direct voldoende geld beschikbaar is om een tegenvaller op te vangen. Een woning kan onderhoud of verduurzaming nodig hebben, terwijl de maandelijkse lasten oplopen. Ook een scheiding, overlijden of mantelzorg kan de situatie plots veranderen.
Daarnaast speelt de sociale status onder vrienden en familie in 2026 een steeds grotere rol.
Bruinsma: ,,Als je op sociale media ziet dat anderen op vakantie zijn of uit eten gaan, lijkt het alsof dat voor iedereen altijd zo is. Maar het is echt niet zo dat al je 150 vrienden, kennissen en familieleden tegelijk uit eten gaan of op vakantie zijn. En waarschijnlijk posten ze ook geen foto’s als ze kliekjesdag hebben.”
Haar uitgangspunt is niet dat medewerkers alle leuke uitgaven moeten schrappen. ,,Het is echt niet zo dat je geen koffie meer mag drinken als je Sofie gebruikt.” Het gaat om een verhouding tussen genieten, vaste lasten betalen en geld achter de hand houden.
Lees ook: Geldzorgen stoppen niet bij de kantoordeur: hoe ver ga je als werkgever met financiële hulp?
Een fiets, verlof of geld: wat levert jouw keuzebudget op?
Een concreet beginpunt is het individueel keuzebudget, oftewel IKB, dat bij veel werkgevers bekend is. Afhankelijk van de arbeidsvoorwaarden kunnen werknemers het laten uitbetalen of inzetten voor bijvoorbeeld verlof, een fiets of andere toegestane doelen.
Welke mogelijkheden er zijn, verschilt per werkgever. „De ene werkgever wil fietsen stimuleren, de andere wil sporten stimuleren of persoonlijke ontwikkeling via cursussen”, zegt Bruinsma Eggink.
Bij een fiscale uitruil van brutoloon voor een vergoeding is een werknemer beter af dan wanneer dezelfde werknemer dezelfde uitgave uit het nettoloon betaalt. Hoe groot het voordeel is, hangt ook weer af van de regeling en de persoonlijke situatie.
Dat maakt de eerste stap eenvoudig: zoek uit welke mogelijkheden de werkgever daadwerkelijk aanbiedt. Een regeling heeft vooral waarde wanneer die aansluit bij een uitgave die je toch al wilde doen.
Je IKB maandelijks ontvangen? Dan kun je eerder sparen of beleggen
Een andere keuze is het moment van uitbetaling. Een jaarlijkse uitkering kan op de loonstrook zwaarder belast lijken dan een maandelijkse betaling, maar wie te veel belasting betaalt, krijgt die bij de aangifte weer terug, ervan uitgaande dat het belastbare inkomen hetzelfde blijft. Bruinsma: ,,Het kan voordelig zijn om je IKB maandelijks als loon uit te keren, omdat je dan eerder over je geld kunt beschikken en er iets mee kunt doen, zoals sparen of beleggen.”
Een huis op het oog? Check eerst hoe je IKB meetelt
Wie een woning wil kopen, moet ook nagaan hoe het keuzebudget wordt meegenomen bij de hypotheekaanvraag. Bruinsma Eggink waarschuwt dat een fiscaal aantrekkelijke besteding gevolgen kan hebben voor de financiering.
„Als je van plan bent een huis te kopen, dat stukje IKB nodig hebt om dat huis te financieren en het vervolgens gebruikt voor je fiets en sportabonnement, heeft dat dus impact op de hoogte van de hypotheek die je kunt krijgen.”
Een verplichte besteding is een ander verhaal. Bruinsma Eggink noemt als voorbeeld: „Tenzij je werkgever bijvoorbeeld verplicht dat 4% daarvan moet worden ingezet voor opleiding, dan telt dat stukje ook niet mee.”
Laat daarom vóór een aankoop of wijziging in je arbeidsvoorwaarden controleren wat de gevolgen zijn voor jouw financieringsmogelijkheden.
Een hoger salaris? Vergelijk ook wat je aan pensioen opbouwt
Ook bij pensioen kan de loonstrook een onvolledig beeld geven. Het bedrag dat een medewerker zelf betaalt, vertelt niet hoeveel de werkgever bijdraagt of welk inkomen later te verwachten is.
Volgens Bruinsma Eggink nemen werknemers soms te snel aan dat dit onderwerp gedekt is. „Er is pensioen geregeld? Dat is het.”
Juist bij een overstap naar een andere werkgever verdient de regeling aandacht. „Hoeveel procent wordt er nu in totaal afgedragen?”
Die premie is een beginpunt voor vergelijking. Voor een volledig beeld zijn ook de inhoud van de regeling, de dekking voor nabestaanden en het verwachte pensioeninkomen relevant. Een hoger salaris kan daardoor een andere afweging opleveren wanneer de pensioenregeling minder ruim is.
Maak geld bespreekbaar vóór de problemen zich opstapelen
Voor werkgevers begint de aanpak volgens Bruinsma Eggink bij het vitaliteitsbeleid: neem financiële gezondheid daarin op, naast fysiek en mentaal welzijn. Bespreek de beschikbare ondersteuning bij de onboarding en maak die ook daarna zichtbaar.
Bied hulp bovendien breed aan. Als alleen medewerkers met schulden worden doorverwezen, ontstaat al snel een stigma. „We willen niet dat dat een soort walk of shame is.”
Een spreekuur moet dus net zo goed toegankelijk zijn voor iemand die wil schenken, sparen of een woning kopen. Dan wordt de stap kleiner wanneer het financieel tegenzit.
Daarbij hoort privacy. Volgens Bruinsma Eggink krijgt een werkgever via haar programma wel inzicht in deelname, maar niet in de individuele vragen van medewerkers. Het doel is dat mensen zelf beter kunnen beslissen. Niet pas als de geldproblemen groot zijn, maar ook bij keuzes over salaris, keuzebudget en pensioen.
Alle tips op een rij:
- 1.
Check wat jouw werkgever aanbiedt. De mogelijkheden verschillen: van uitbetalen en extra verlof tot een fiets, sportabonnement of opleiding.
- 2.
Kies iets wat je toch al wilde betalen. Een fiscaal voordeel is mooi meegenomen, maar een onnodige aankoop blijft een uitgave.
- 3.
Vergelijk maandelijks en jaarlijks uitbetalen. Maandelijks ontvang je het geld eerder en kun je het direct sparen of beleggen. Kijk naar wat past bij jouw geldzaken.
- 4.
Een huis kopen? Check eerst je IKB. Laat een hypotheekadviseur nagaan welk deel meetelt voor je hypotheek en wat de gevolgen zijn als je het anders besteedt.
- 5.
Houd geld achter de hand. Kijk naast leuke bestedingen ook naar je buffer voor onverwachte kosten. Overwaarde in je huis is niet direct beschikbaar.
- 6.
Vergelijk bij een nieuwe baan ook het pensioen. Kijk verder dan het salaris: wat draagt de werkgever bij en wat betekent de regeling voor je inkomen later?
- 7.
Vraag hulp voordat je vastloopt. Informeer naar een financieel spreekuur of begeleiding via je werkgever. Ook vragen over sparen, een woning kopen of pensioen horen daar thuis.
Ontvang elke week het beste van BusinessWise in je mailbox. Schrijf je hier nu gratis in: