Chinese merken zetten Europa onder druk: dit verandert er in 2027 op de automarkt
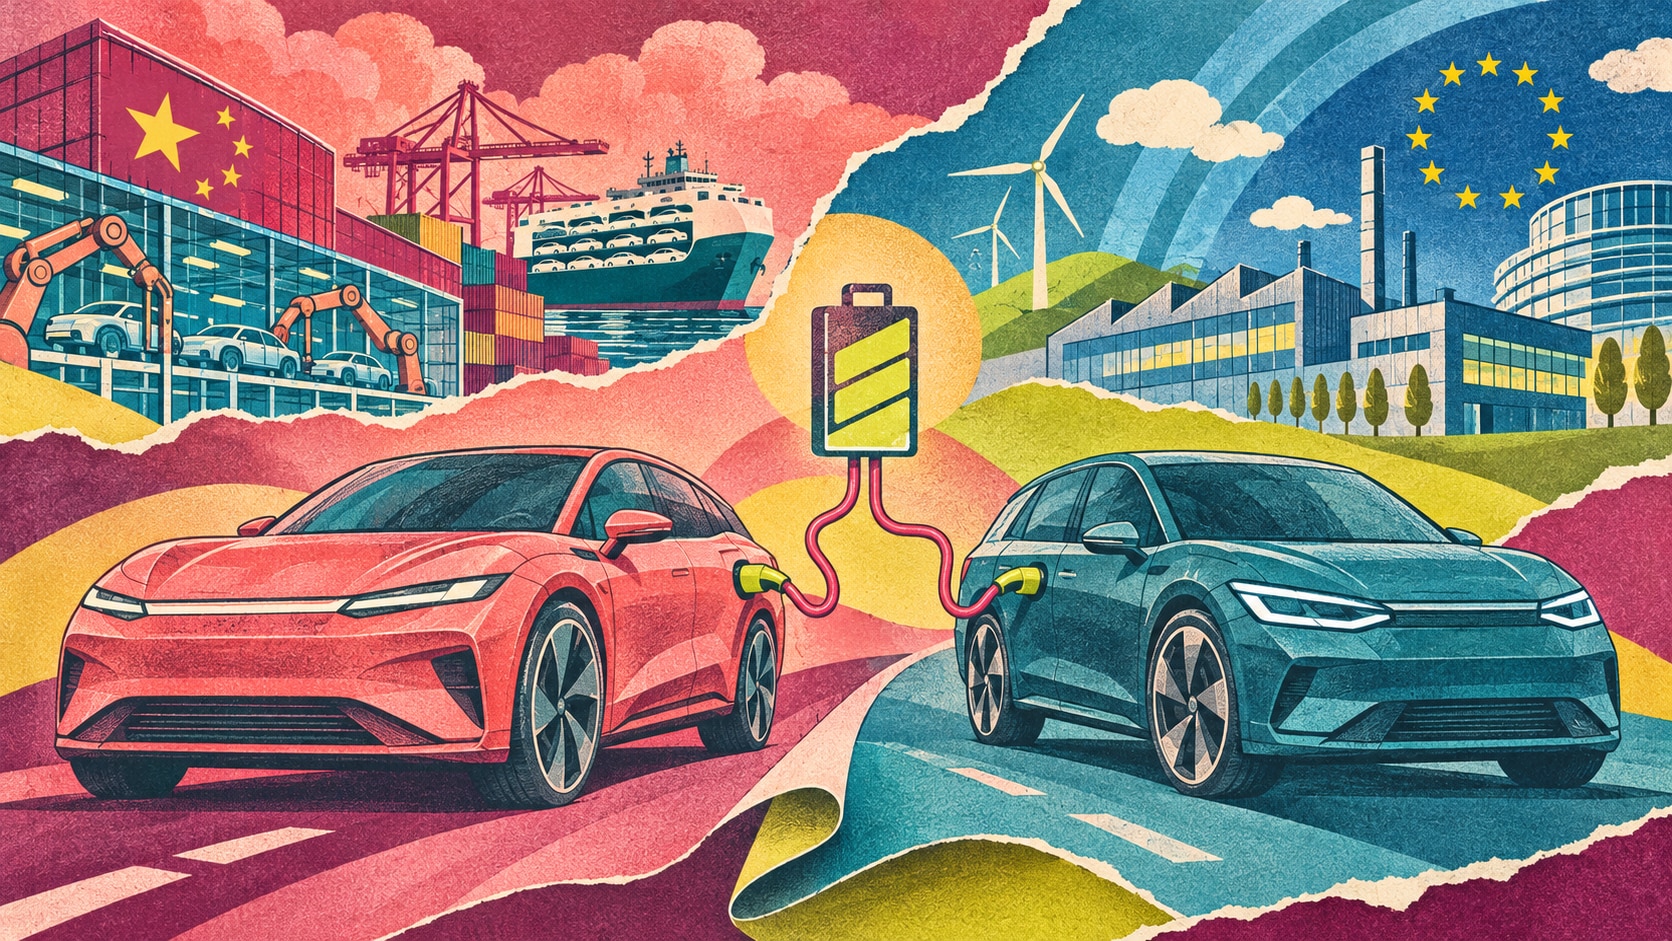
Chinese merken voeren de druk op Europese autofabrikanten op, terwijl elektrische auto’s om de particuliere koper blijven vechten. In 2027 worden prijs, batterijgarantie en onzekere autobelastingen nog belangrijker bij de autokeuze. Wat betekenen die verschuivingen voor automobilisten, werkgevers en de toekomst van de leaseauto?

De bekende jaaroverzichten zullen straks weer uitpuilen met de rise and fall van Trump, de stormachtige verhouding met kunstmatige intelligentie en de grote Europese veiligheidsmobilisatie. In 2026 keerde de Europese auto-industrie ook veelvuldig terug op de voorpagina’s: astronomische verliezen bij Duitse fabrikanten, honderdduizenden banen op de tocht.
Het Brusselse apparaat moest in actie komen om de Europese industrie meer tijd en ruimte te geven om strenge duurzaamheidsdoelstellingen te halen en zo progressieve boetes te ontlopen. Maar ook om de explosieve groei van Chinese concurrenten in te dammen. Er staat heel veel op het spel, zoveel is duidelijk. Tegelijkertijd lijken onzekerheden alleen maar toe te nemen.
In 2027 zullen we de Europese automarkt verder zien kantelen waarbij traditionele verhoudingen en vaste waarden nog meer onder druk komen te staan. Op meerdere fronten zal zich een herschikking aftekenen in de markt.
Lees ook: BYD onthult humanoïde robots: ‘Er komen er twee, drie in elke winkel en showroom’
Vijf Chinese groepen dagen de Europese top uit
Iedereen heeft inmiddels wel in de gaten dat we in het hoogtepunt zitten van wat vaak wordt aangeduid als de Chinese invasie. In 2022 waren er nog maar enkele pioniers en was het volume te verwaarlozen.
Inmiddels prijken er zo’n dertig Chinese merken in de Europese verkoopstatistieken en nemen ze gezamenlijk over drie kwartalen 10% van de Europese markt in. Dit is een verdubbeling ten opzichte van vorig jaar. Het gezamenlijke volume is nu gelijk aan dat van het populairste merk in Europa: Volkswagen.
Zo’n 90% van alle Chinese registraties is in handen van vijf grote groepen: BYD, Chery, SAIC (MG), Geely en Leapmotor. Onder met name Chery en Geely hangt een tros aan automerken en labels. Leapmotor is een opvallende: het is een joint venture met Stellantis. Sterker nog: je kunt zeggen dat Leapmotor dé motor is van het herstel bij de trans-Atlantische groep.
“De markt zoekt naar nieuwe vaste waarden en de fabrikanten snakken naar succes en rendement op skyhighinvesteringen”
Guido Pot
Zo tekent zich een grote machtsstrijd af in het merkenlandschap, met aan de ene kant de Chinese Big 5 als uitdagers en aan de andere kant een Big 5 bestaande uit de oude Europese elite: Volkswagen Groep, Stellantis, Renault Groep, BMW en Mercedes-Benz.
Daartussenin proberen EV-pionier Tesla, de Koreaanse combinatie Hyundai/Kia en uiteraard Toyota zich staande te houden, wat opmerkelijk goed lijkt te lukken. De rest van de merken vecht voor behoud in de eredivisie of bezet een aangename plek in de niche. De finalisten in de automotive Champions League komen echter uit deze dominante dertien concerns.
Lees ook: ‘Ferrari Luce, een van de meest gewaagde marketingstunts uit de moderne autogeschiedenis’
Meer merken, maar waar blijven de verkoophits?
Een periode van hyperconcurrentie ligt voor ons, met verkoopsucces van compacte en middelgrote EV’s en moderne hybriden als inzet. Een strijd tussen Europees DNA en karakter enerzijds en Chinese ontwikkelingskracht en value for money anderzijds. Het aantal productintroducties blijft mede door de Chinese lopende band ongekend hoog.
De kans bestaat dat veel nieuwe merken en producten er niet in slagen om op enige schaal op het netvlies te komen, laat staan binnen overzienbare tijd zichtbaar te worden op de wegen.
De markt zoekt naar nieuwe vaste waarden en de fabrikanten snakken naar succes en rendement op skyhighinvesteringen. Volkswagen, Skoda, BMW, Tesla en Toyota zijn stabiele ankers in de markt, waar succes zichzelf herhaalt. BYD, de Koreanen, Audi, Cupra, Renault, Dacia én Mercedes-Benz hebben een sterke groeiontwikkeling achter de rug of laten gezonde tekenen van herstel zien. Volvo moet onder Chinees regime hard werken om autonomie en karakter te behouden. Ford kondigt een comeback aan met producten van partners, maar moet voorlopig nog flink incasseren.
En Stellantis? Het verlangt terug naar de gloriejaren met oude publieksmerken als Peugeot, Citroën, Opel en Fiat, maar heeft op dit moment nog geen echte verkoophits in huis, ondanks een overweldigend merk-, model- en motorenaanbod. Misschien schuilt daar een probleem dat ook de Chinese concerns Chery en Geely gaan ervaren: te veel aanbod, merkruis, te veel platformklonen en geen natuurlijke karrentrekkers.
Na jaren van betrekkelijke rust zullen kortingen, messcherpe leasetarieven en talloze business edities op het overwegend digitale podium om aandacht dingen. Het is maar dat u het weet, als u in de markt mocht zijn.
De particuliere koper moet de elektrische doorbraak brengen
Dat elektrificatie vooral wordt voortgetrokken door het zakelijke deel van de markt is al langer zichtbaar. De sprong naar de massa is echter alleen te realiseren als ook de privé-koper zich op Europese schaal overgeeft aan een (deels) elektrische auto, nieuw uit de verpakking of als occasion. Daar is meer voor nodig dan een conjunctureel hoge pompprijs.
Het aanbod aan betaalbare EV’s neemt snel toe, zelfs budgetmodellen komen in zicht. Betaalbaar is het dan vooral ten opzichte van het al langer beschikbare EV-aanbod, nog niet altijd ten opzichte van het beschikbare budget of het betaalbare alternatief: de geliefde occasion.
Lees ook: Volkswagen perfectioneerde het verleden: wat CEO’s kunnen leren van de Duitse autocrisis
Batterijgarantie en restwaarde maken de gebruikte EV onzeker
De beschikbaarheid van gebruikte EV’s in de prijsklasse €10.000 - €15.000 is nog zeer beperkt, met vaak achterhaalde EV-technologie die inmiddels ook uit de batterijgarantie is gelopen. Dat laatste nieuwe fenomeen hangt ook als een wolk boven de PHEV en EV-occasions in de hogere prijsklassen tussen €15.000 en €30.000.
Vaak auto’s uit de lease met hogere kilometerstanden en duidelijk in de tweede helft van de garantietermijn. De zogenaamde state of health van de batterij blijkt in de praktijk meer dan acceptabel, maar nog weinig is bekend over de kans op batterijdefecten. Terwijl de kosten van batterijreparatie nog zeer hoog zijn, zeker in verhouding tot de waarde van het voertuig.
Mede door de nog onduidelijke werkplaatsreputatie van de tweede generatie EV’s (2020-2023) en de nog prille vraag zijn marktprijzen en restwaarden van deze occasions nog instabiel. Een leasemaatschappij kan een restwaarderisico makkelijk in zijn leaseprijs verrekenen, maar een particuliere occasionkoper voelt dit risico op versneld waardeverlies op zijn bankrekening, maar wel pas bij de volgende inruil.
De evidente besparing op brandstofkosten en de mogelijkheid tot thuisladen, idealiter met zonnepanelen, zal kopers over de streep moeten trekken. Aantrekkelijke private lease tarieven, landelijke subsidies of slooppremies kunnen de laatste aanzet geven voor de eerste stap.
Onzekere autobelastingen bemoeilijken de keuze
En onze eigen Nederland? Wij blijven gissen naar de contouren van de toekomstige autobelastingen, een gordiaanse knoop met stabiele belastinginkomsten als onterechte maar enigszins begrijpelijke randvoorwaarde, gezien de astronomische opgave om onze naoorlogse infrastructuur fatsoenlijk te onderhouden.
De BPM is een door de EU als verstorend aangemerkt belastingelement dat ervoor heeft gezorgd dat we in Nederland veel meer betalen voor nieuwe auto’s dan in de ons omringende landen, en dan bovendien nog opgezadeld zitten met piepkleine brandstofmotoren.
“Bijtellingswonderen bestaan immers ook niet meer”
Guido Pot
Dit regime heeft een ongezond grote en fraudegevoelige in- en exportstroom op gang gebracht. Nu de inkomstenbron bij traditionele brandstofmotoren opdroogt, is de vraag of de BPM ook progressief is toe te passen op EV’s, bijvoorbeeld op basis van gewicht. Dat zou EV’s weer duurder gaan maken.
En nu we het over gewicht hebben: de bovenliggende discussie in het stelsel is hoe straks de nieuwe motorrijtuigenbelasting er uit moet zien. Als de EV op netto kilo’s wordt aangeslagen, dan gaat onze duurzame, maar zware bestekkerde SUV voor de deur per kwartaal veel geld kosten. Dat verspilt de pret voor de particulier, maar ook voor de leaseauto.
Lees ook: Hoe een flamboyante marketeer Renault aan 1 miljoen EV’s hielp (maar nu wel vertrokken is)
De vanzelfsprekende leaseauto maakt plaats voor meer keuze
Die lijkt langzaam ook over zijn gouden eeuw heen, zeker rondom de grote steden en bij een nieuwe generatie werknemers. Ik hoor geen hoongelach meer over het mobiliteitsbudget: zoek het lekker zelf uit, onder gecontroleerde kosten en binnen beleidsmatige randvoorwaarden.
Bijtellingswonderen bestaan immers ook niet meer. Dat budget bevrijdt de werkgever ook meteen van die ongewenste zetpil voor elektrificatie: de pseudo eindheffing. Momenteel de meest gehate term in het zakelijke deel van Nederland Autoland.
Deelauto’s zullen in deze moderne context van flexibele mobiliteit langzaam terrein winnen en ook een onderwerp van gesprek zijn aan de familietafel. Dat laatste geldt ook voor autonoom rijden.
De vraag daar is nog wel wie dat nou eigenlijk graag wil, en wat diegene dan bereid is om voor de niet goedkope handen-vrij techniek te betalen. En zo zijn er nog veel systeemvragen. Voorlopig lijken we eerst verlost te willen worden van al die irritante piepjes en betuttelende waarschuwingen in onze nieuwe auto. Wie hadden dat ook weer bedacht?
Ontvang elke week het beste van BusinessWise in je mailbox. Schrijf je hier nu gratis in: